KUR Rp243 Triliun vs Pinjol Rp106 Triliun, Ketum KOPITU: Jangan Sampai Rakyat Lebih Mudah Berutang daripada Berusaha
Tanggal posting, 12 October 2026
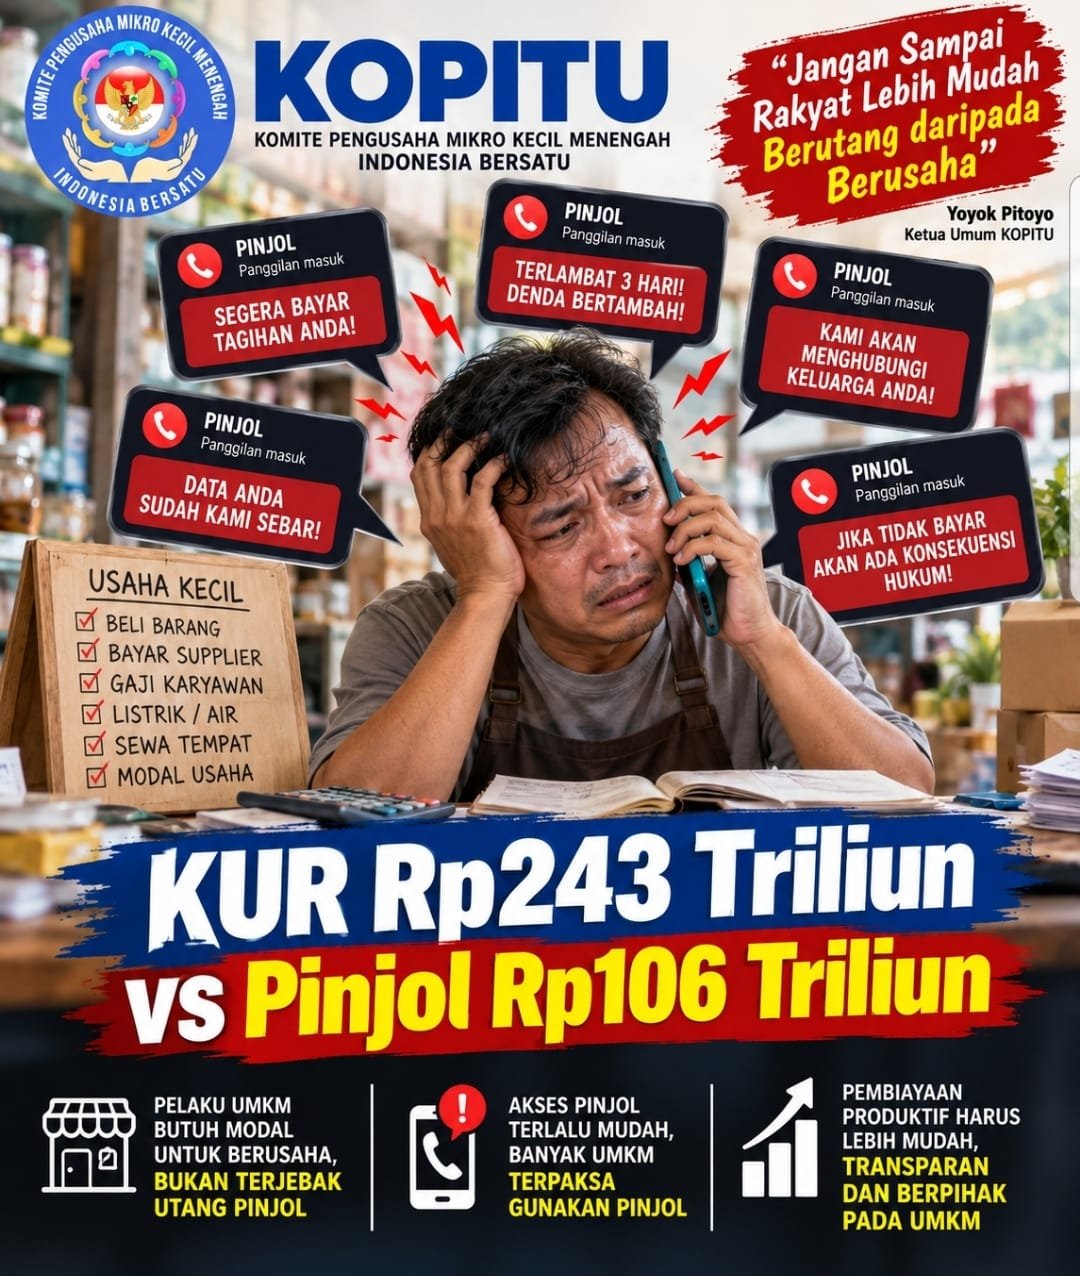
Jakarta, 10 Oktober 2026 — Ketua Umum Komite Pengusaha Mikro Kecil Menengah Indonesia Bersatu (KOPITU), Yoyok Pitoyo, menyoroti ketimpangan akses pembiayaan yang masih dihadapi pelaku usaha mikro, kecil, dan menengah (UMKM) di Indonesia.
Berdasarkan data pemerintah yang dikutip dalam pemberitaan ini, realisasi penyaluran Kredit Usaha Rakyat (KUR) mencapai sekitar Rp243,3 triliun kepada 3,77 juta debitur hingga 6 Oktober 2026. Sementara itu, outstanding pembiayaan pinjaman daring mencapai Rp106,94 triliun pada Agustus 2026, dengan pertumbuhan tahunan sebesar 22,07 persen.
Kedua angka tersebut memiliki dasar pengukuran berbeda. Nilai KUR merupakan akumulasi penyaluran, sedangkan angka pinjaman daring merupakan saldo pembiayaan yang masih berjalan.
Ironi Ekonomi Rakyat: Lebih Mudah Berutang daripada Berusaha
Yoyok menilai bahwa besarnya penyaluran KUR belum tentu mencerminkan kemudahan akses modal yang dirasakan seluruh pelaku usaha kecil. Sebagian UMKM masih menghadapi kendala administrasi, persyaratan kelayakan kredit, riwayat pembiayaan, dan proses verifikasi.
Di sisi lain, sejumlah platform pinjaman daring menawarkan proses pengajuan yang relatif sederhana melalui telepon seluler. Kondisi ini perlu menjadi perhatian agar pelaku usaha tidak terpaksa menggunakan pembiayaan berbiaya tinggi untuk memenuhi kebutuhan modal kerja.
Jangan sampai rakyat lebih mudah mendapatkan pinjaman konsumtif daripada modal produktif untuk membangun usaha.
KOPITU Pertanyakan Pemanfaatan AI oleh Bank Himbara
KOPITU menyoroti peluang pemanfaatan kecerdasan buatan atau artificial intelligence (AI) oleh bank-bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara) untuk mempercepat pelayanan KUR.
Teknologi AI dapat dimanfaatkan untuk membantu analisis arus kas usaha, verifikasi dokumen, pendampingan administrasi, dan penilaian awal kelayakan pembiayaan. Dengan demikian, pengusaha kecil yang memiliki aktivitas ekonomi nyata tetapi belum mempunyai pembukuan formal dapat lebih terbantu dalam mempersiapkan pengajuan KUR.
Transparansi Pendanaan Perbankan kepada Fintech
KOPITU mendorong evaluasi transparansi hubungan pembiayaan antara industri perbankan dan perusahaan teknologi finansial (fintech). Kerja sama pendanaan antara bank dan fintech berizin tidak otomatis keliru, tetapi mekanisme, biaya, pengawasan risiko, serta perlindungan konsumen harus tetap diperhatikan.
Menurut KOPITU, perlu ada kejelasan mengenai besarnya pendanaan perbankan kepada perusahaan pinjaman daring dan manfaat akhirnya bagi sektor usaha produktif.
KUR Melalui Channeling dan Marketplace Perlu Diawasi
KOPITU juga menyoroti penyaluran pembiayaan melalui lembaga perantara, perusahaan fintech, dan platform marketplace. Masyarakat perlu mendapatkan informasi yang jelas mengenai produk yang benar-benar merupakan KUR bersubsidi dan produk kredit komersial.
Pemerintah dan Otoritas Jasa Keuangan (OJK) diharapkan memastikan bahwa penyaluran melalui lembaga perantara tetap memperhatikan sasaran penerima, persyaratan, biaya, serta perlindungan debitur.
KOPITU Dorong Reformasi Penyaluran KUR Berbasis AI
KOPITU mendorong pemerintah, OJK, dan perbankan mengevaluasi efektivitas pembiayaan produktif nasional. Sejumlah langkah yang diusulkan meliputi:
- Digitalisasi pengajuan KUR berbasis AI untuk membantu verifikasi dokumen dan analisis awal usaha.
- Penyederhanaan persyaratan KUR bagi usaha mikro dengan tetap memperhatikan prinsip kehati-hatian.
- Transparansi pendanaan perbankan kepada fintech, termasuk biaya dan mekanisme pembiayaan.
- Evaluasi penyaluran KUR melalui marketplace untuk memastikan kepatuhan terhadap ketentuan.
- Pengembangan penilaian kelayakan berdasarkan aktivitas dan arus kas usaha.
- Penguatan pendampingan UMKM melalui kolaborasi pemerintah, bank, koperasi, dan organisasi pengusaha.
- Publikasi indikator keberhasilan KUR yang mencakup pemerataan akses, waktu persetujuan, tingkat penolakan, dan dampak terhadap perkembangan usaha.
Pemanfaatan AI juga perlu memperhatikan perlindungan data pribadi serta pengawasan manusia dalam pengambilan keputusan kredit.
Negara Harus Memastikan Modal Produktif Lebih Mudah Dijangkau
KOPITU menegaskan bahwa keberhasilan kebijakan pembiayaan tidak cukup diukur dari besarnya dana yang disalurkan. Pembiayaan harus mampu meningkatkan kapasitas produksi, memperluas pasar, menciptakan lapangan kerja, dan meningkatkan kesejahteraan masyarakat.
Organisasi tersebut mendorong pemerintah dan perbankan memanfaatkan kemajuan teknologi keuangan untuk memperluas akses modal usaha yang terjangkau bagi masyarakat.
Jangan sampai rakyat lebih mudah berutang daripada berusaha. Ukuran keberhasilan ekonomi rakyat bukan seberapa besar masyarakat mampu berutang, melainkan seberapa besar kesempatan mereka untuk membangun usaha, menciptakan lapangan kerja, dan meningkatkan kesejahteraan.
Yoyok Pitoyo
Ketua Umum KOPITU
Komite Pengusaha Mikro Kecil Menengah Indonesia Bersatu